Dicas sobre desenvolvimento de software, gestão e tributações

Rede Social

30 de abril de 2018

UX Research (Pesquisa em UX)


    Para começar com research em UX, deve-se buscar referências de serviços ou aplicativos com o mesmo segmento ou ao menos parecido com o que se deseja fazer. Pois nada melhor do que se ter ao menos uma ideia do que estamos fazendo antes mesmo de começar e research é isso, pesquisa pré início da implementação, é pesquisar o que se tem no mercado, de onde se pode buscar inspirações.
     O problema é que nem sempre temos essa opção, pois e quando estamos inaugurando um segmento novo de mercado ou desenvolvendo um serviço inovador que não se tem nada igual? Bom neste caso é muito importante se pensar em padrões já muito bem definidos para somar com sua ideia inovadora, como por exemplo ter o design baseado em material do Google onde o menu fica na parte de baixo e já temos muitos usuários acostumados à isso, ou então termos os ícones muito claros e também já conceituados como o menu em formato hambúrguer "aqueles três riscos horizontais", tudo isso com o intuito de fazer com que o usuário não se sinta muito perdido na sua aplicação.
    Alinhando a esta pesquisa que vamos fazer irei passar os conceitos de concorrentes diretos e indiretos.
    Concorrentes diretos são aqueles que fazem o mesmo tipo de produto ou serviço que o seu, como por exemplo a Acer e a Compaq, que são duas fabricantes de notebooks, cada uma com seu estilo e notebook, mas as duas produzem no final das contas notebooks, por tanto, são concorrentes diretas.
    Concorrentes indiretos, são concorrentes que vendem produtos ou serviços similares, mas vendem de forma diferente, como por exemplo a netshoes e a C&A, as duas vendem calçados, mas a netshoes foca em vendas por internet e a C&A por lojas físicas.

Entrevistas
Em entrevistas é importante ter alguns pontos bem definidos antes de começar
  • Entenda o que você quer descobrir;
  • Não faça perguntas que influenciem respostas, deixe as perguntas mais abertas;
  • Faça a mesma pergunta de formas diferentes, para caso o entrevistado não entender de primeira;
  • Comece com perguntas simples para quebrar um pouco o gelo e fazer com que o entrevistado fique mais à vontade;

Ler

19 de abril de 2018

SQL: Collate, ignorando acentos


     Na dica de hoje vou mostrar um comando SQL do qual eu precisei utilizar alguns dias atrás.

 
     Vamos imaginar a seguinte situação, você tem um cadastro de clientes e deseja filtrar alguns clientes pelo bairro onde ele mora. Até aí teríamos um select bem simples selecionando os clientes quando o bairro contiver as palavras digitadas, "SELECT * FROM CLIENTES WHERE BAIRRO LIKE '%Texto%', mas e para bairros que contenham acento, vamos fazer o usuário pesquisar duas vezes, uma digitando com acento e outra sem o acento para poder localizar o cliente correto? E maiúsculas e minúsculas? Muitas vezes isso não é interessante, aí que entra o tal do COLLATE.

 
     Retomando o select do exemplo acima teríamos apenas que adicionar "COLLATE SQL_Latin1_General_CP1_CI_AI", ou seja, ficaria "SELECT * FROM CLIENTES WHERE BAIRRO LIKE '%Texto%' COLLATE SQL_Latin1_General_CP1_CI_AI", com isso estamos ignorando acentos e diferenças entre letras maiúsculas e minúsculas.

Ler

16 de abril de 2018

UX: Thumb zone


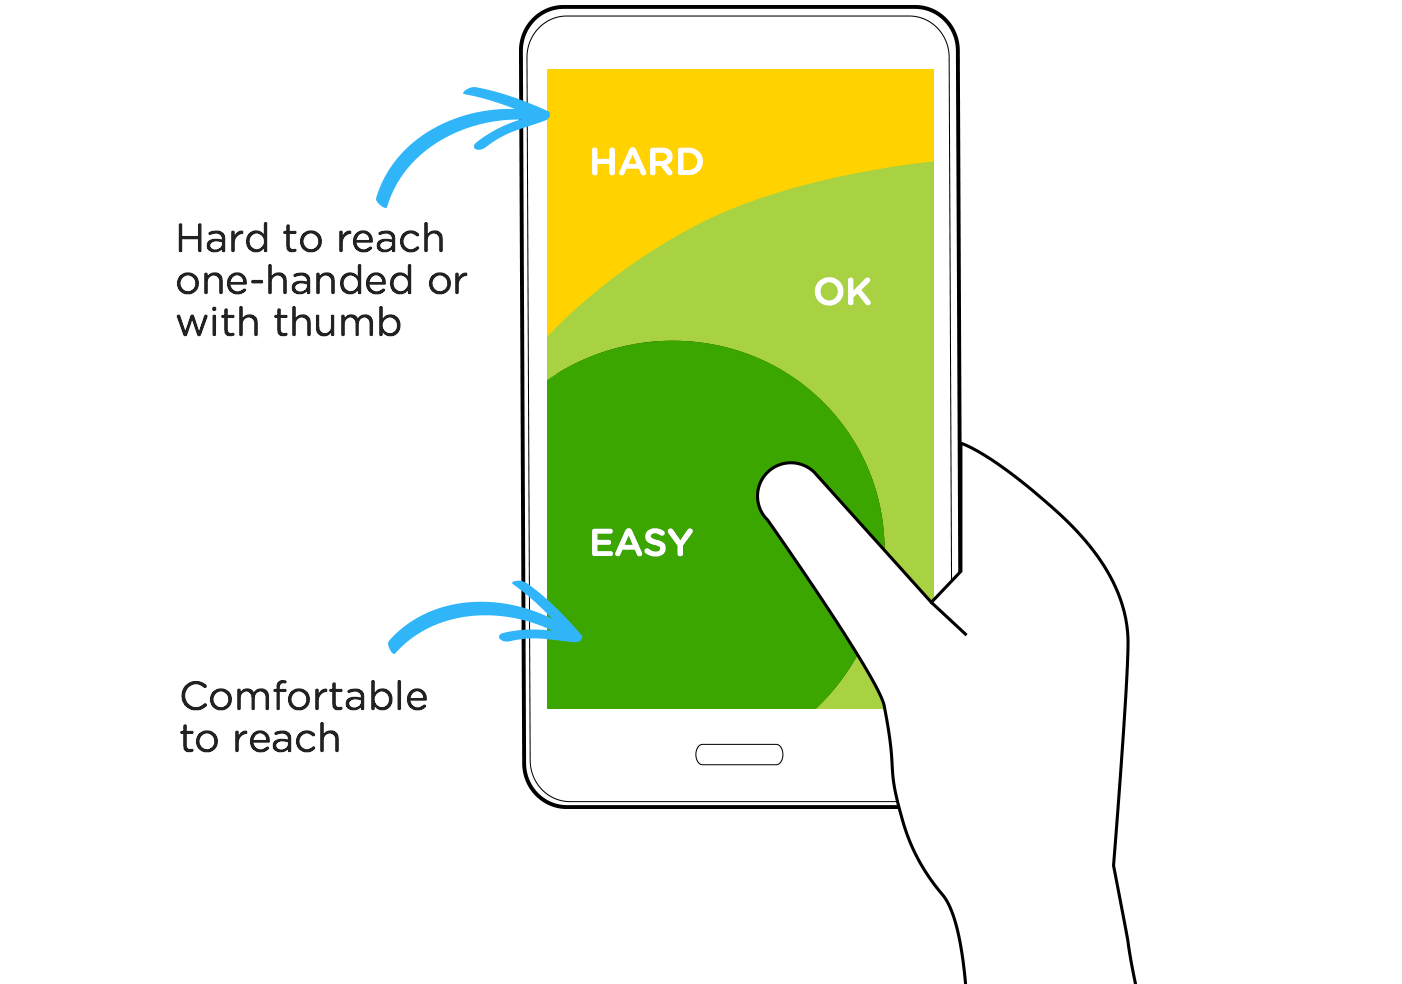
    Thumb zone diz respeito aos lugares mais confortáveis para o usuário interagir na tela, pensando em smartphones, daí o nome Thumb (dedo, polegar) zone (zona).
    Pesquisas indicam que 50% dos usuários utilizam smartphones apenas com uma mão fazendo uso do polegar para tocar a tela, isso faz com que o tamanho da tela influencie diretamente na experiência de usuário, pois quanto maior a tela mais espaço onde o usuário não consegue alcançar apenas com o polegar.

    Isso faz com que tenhamos que levar em consideração onde ficará algum elemento, se ele é mais utilizado, deverá ficar na área de mais fácil acesso (easy), se for um pouco menos utilizado deverá ficar na área de razoável fácil acesso (ok), e os pouco utilizados ou apenas para visualização na área de mais difícil acesso (hard).
    Seguindo este conceito o Google lançou a Material Design que é uma interface visual da qual o botão de ação fica na parte inferior direita, para facilitar o acesso aos usuários.
Ler

12 de abril de 2018

UX: Lei de Fitts


    Lei de Fitts, levar em consideração a rapidez e facilidade com que o usuário vai ter para realizar uma ação, como por exemplo um botão menor é mais demorado para ser clicado do que um botão maior mesmo que os dois estejam na mesma distância, isso pelo fato de o usuário ter de acertar o clique em uma área menor, que é mais difícil.
     Isso também se aplica a submenus onde quanto mais longe a opção está do clique originário mais tempo o usuário vai demorar para clicar nele e por isso geralmente as opções mais utilizadas ficam mais próximas e as menos utilizadas vem depois.
     Como mostrado na imagem acima os itens que estão dentro da marcação em vermelho são mais rapidamente acessados do que os que estão em azul pois estão mais próximo do clique original que foi no topo em "Conversa".
    Um outro exemplo é o caso dos checkbox, que atualmente muitos perceberam que fica mais fácil para o usuário se a área de clique (ou toque) for não apenas ao quadrado, mas também o texto do checkbox.
Ler

9 de abril de 2018

UX: Microinterações, importância e aplicações


    Microinterações são pequenas ações que mostram para o usuário o que aconteceu devido a uma determinada ação. Serve para chamar a atenção do usuário para um ponto em específico. Alguns exemplos de microinterações são:

  • Quando colocamos o celular na opção vibrar o celular emite uma vibração curta para indicar que a opção foi ativada com sucesso.
  • Quando no smartphone estamos em um aplicativo que atualiza ao puxarmos a tela para baixo e um ícone de animação indicando que está carregando.
  • Ou outro exemplo, são e-commerces que mostram no ícone de carrinho de compras quantos itens já adicionamos mesmo sem entrar na página do carrinho de compras propriamente dito, isso faz com que o usuário tenha certeza que aquele item foi adicionado ao carrinho ou então que ele confira que já adicionou os três itens procurados.

    Conforme vimos nos exemplos acima, uma microinteração pode ser uma animação, uma informação a mais exibida ao usuário ou mesmo uma ação de hardware (caso do smartphone vibrando).
    Uma microinteração necessita de um gatilho, uma ação, um feedback e um loop / mode.

  • Gatilho: Quando deverá ser iniciada.
  • Ação: O que vai acontecer.
  • Feedback: Como saber que a microinteração terminou e qual será a forma de mostrar ao usuário o que aconteceu ou se a operação foi concluída.
  • Loop:  Quando deverá ser repetida.Mode: Ter ação ou feedback diferente para uma diferença de gatilho.

    Portanto quando estiver desenhando/desenvolvendo seu aplicativo ou site pense em como adicionar microinterações para trazer mais conforto ao usuário e deixá-lo sempre informado do que está acontecendo. Mas também lembre-se de que tudo em excesso faz mal, então adicionar excessivas microinterações sejam animadas ou não, pode tornar a experiência do usuário mais chata, com um ar mais pesado.
Ler

5 de abril de 2018

UX: Lei de Hick


    A Lei de Hick ensina que quanto mais opções o usuário tem, mais tempo ele demorará para decidir qual escolher, às vezes dar menos opções para o usuário pode ser melhor.
    A intenção aqui não é mostrar o cálculo ou dizer que para fazer uma interface de usuário você precisará fazê-lo sempre, caso queira poderá ver no wikipédia, mas conscientizar que muitas vezes dar muitas opções de escolha ao usuário pode fazer com que o mesmo demore a escolher uma e com isso perca o interesse em escolher ou utilizar seu aplicativo, pensemos em um site de compras onde a navegação é complicada, pois no menu o usuário tem de escolher entre muitas subdivisões quando na verdade ele só quer ver os notebooks mais vendidos do momento e escolher um, ao demorar à chegar na busca desejada e decidir entre tantas opções o mesmo perde o interesse e compra em outro site, pronto, foi perdida uma venda quase certa.
Ler

3 de abril de 2018

UX: Por onde começar (Leis básicas)


     Quando pensamos em UX (user experience, ou experiência de usuário), devemos ter alguns conceitos básicos bem definidos em mente.
    Vou mostrar alguns para sempre que possível incluir os itens listados abaixo no trabalho de UX de modo geral.
     Sempre mostrar um feedback para o cliente para ele saber que tal ação foi ou não realizada (mensagens de sucesso, erro ou aviso), também na medida do possível ter e mostrar uma forma fácil do usuário cancelar ou reverter aquela ação. Ou seja, sempre deixar o usuário no controle da aplicação.
    Manter um padrão de ações (confirmar seguir um padrão, sempre ter opção de cancelar operação no mesmo lugar) e ícones (controles de um modo em geral, textbox, botão, ícones), e caso possível tentar reaproveitar a experiência do usuário para dentro da sua aplicação por exemplo um botão de editar ser um lápis (padrão para muitos aplicativos) ou então o menu estar na esquerda ou acima, etc.
    Ter prevenção de erros, como por exemplo ter auto complete ou auto correct, isso faz com que o usuário utilize mais facilmente sua aplicação sem ter de ir e voltar nas ações.
    Contar com a memória limitada do usuário, ou seja, exibir o que o usuário está fazendo e o que usuário já fez, como por exemplo nos sites que mostram as páginas acessadas até chegar aonde se está (home > produtos > eletrdomésticos), este conceito se chama breadcrumb.
    Ter documentação online ou no próprio aplicativo para caso o usuário tenha dúvidas de alguma funcionalidade, esta documentação deve ser o mais simples possível, uma boa opção é ter em esquemas de tutoriais e perguntas mais comuns juntos.
    Sempre pensar que menos é mais, ter uma interface simples apenas com as opções necessárias naquele momento.
Ler

28 de março de 2018

O que é Structured Data (Dados Estruturados)?


O que é Structured Data para o Google?
     Structured Data são dados exibidos entre o título e a descrição da página. Você já deve ter visto quando procura por sites de compras ou notícias por exemplo, que em muitas vezes mostram os números de reviwes, preços, ratings (avaliações), informações sobre estoque etc.
     Para exemplificar vamos ao google e digitar "smart tv 32 lg":

     Veja que na imagem entre o título "Smart TV LED 32" LG" e a descrição "Smart TV LED 32" LG 32LJ600B webOS" existe as estrelas de avaliação 4,6 - 276 comentários - R$ 1.139,05 - Em estoque.
É exatamente desses dados que estamos falando neste artigo. Mas estes são apenas alguns dos vários disponíveis em vários segmentos. Com eles você pode literalmente falar com os buscadores quais informações são relevantes e você quer que sejam exibidas com destaques.

Por que é importante para um site?
    Vamos tomar o exemplo dado acima, onde mesmo antes de clicar para entrar no site o usuário já tem as informações de preço do produto, que o mesmo tem uma boa avaliação, que possui vários comentários a respeito em que ele pode pesquisar para extrair mais informações de quem já conhece o produto e que o mesmo está disponível em estoque, isso faz com que o as visitas da página tenham uma probabilidade de comprar o produto maior, pois o usuário já tem várias informações à mão e está mais interessado em finalizar a compra do que alguém que apenas está olhando preços em vários sites por exemplo.

Como adicionar Structured Data para o Google?
     Para isso você deve adicionar algumas tags no código html das suas páginas. Para isso temos algumas opções como inserir manualmente no código, onde para quem conhece o básico de html já é possível se aventurar, ou então utilizar alguma ferramenta que faça isso de forma mais amigável.

    Segue a documentação oficial das tags disponíveis para esse exemplo dado acima que é para produtos, mas existem muitos outros tipos como:
  • Artigo
  • Curso
  • Livro
  • Revisão
  • Vídeo
  • Etc.

     Existem ferramentas que fazem até a validação deste conteúdo como por exemplo a ferramenta do próprio Google testing tool.
    Outra ferramenta interessante é o Tag Manager que faz um gerenciamento completo das páginas, não apenas das tags Structured data e também de forma mais visual onde não apenas programadores conseguem entender, mas a equipe de marketing digital terá certa facilidade em seu uso.

     Lembrando que este post é mais introdutório, em breve estarei realizando outras postagens mais específicas sobre o assunto.

Ler

13 de março de 2018

Dictionary C#


A classe Dictionary representa uma lista de chaves e valores, onde é necessário utilizar uma chave única para identificar um valor qualquer (int, string, classe).
Para manipular esse objeto é como uma lista qualquer, com a diferença que no final das contas é com uma matriz que estamos lidando.

Dictionary<string, string> dict = new Dictionary<string, string>();
dict.Add("chave1", "valor1");
dict.Add("chave2", "valor2");
dict.Add("chave3", "valor3");

Para retornarmos por exemplo o valor3 em uma string devemos usar:
string teste = dict["chave3"];

Caso for setado um valor a uma chave que não existe ela será criada:
dict["chave4"] = "valorTeste;
A chave4 será adicionada com o "valorTeste".

A chave sempre será única por tanto caso se tente adicionar uma chave já existente uma exceção será gerada.

Uma forma para verificar se a chave existe é utilizando o método ContainsKey como no exemplo:
if (dict.ContainsKey("chave8"))
{
    string value = "";
    dict.TryGetValue("tif", out value);
}
else
    dict.Add("chave8", "valor8");

Para executar um foreach no Dictionary utilizaremos o KeyValuePair
foreach (KeyValuePair<string, string> kvp in dict )
{
    Console.WriteLine("Key = {0}, Value = {1}",
        kvp.Key, kvp.Value);
}

Lembrando que este é um exemplo simples apenas para facilitar o entendimento de quem ainda não conhece o Dictionary, após isso tente utilizar não somente com strings, mas sim com classe
Dictionary<string, MinhaClasse> dict = new Dictionary<string, MinhaClasse>();
Ou até mesmo uma lista de classes
Dictionary<string, List<MinhaClasse>> dict = new Dictionary<string, List<MinhaClasse>>();
que é onde o Dictionary passa a ser ainda mais útil.

Também pode-se utilizar de outras formas para trabalhar jutamente com ele, como por exemplo LINQ
var valores = from item in dict
                      where item.Value == "valor8"
                      select item.Key;

Vale a pena dar uma conferida na documentação oficial.

Ler

8 de março de 2018

UX: Conhecendo MVP e MLP


     A sigla MVP significa Minimum Viable Product ou Produto Mínimo Viável, o que nada mais é do que um conjunto de funcionalidades que fazem o projeto ser um produto. Consiste no núcleo do produto, a idéia central ou inicial do mesmo.
     Ele é bastante útil para sabermos se o projeto terá aceitação ou se está realmente no caminho certo antes mesmo de se ter um produto completo, isso faz com que se economize tempo e dinheiro.
     Vamos a um exemplo:
     Estamos com a ideia de criar um aplicativo, ele servirá para pessoas chamarem um técnico em informática para resolver problemas em seus computadores ou celulares. Mas ainda não sabemos se isso será realmente rentável e se terá uma boa procura, pois precisamos de técnicos cadastrados, usuários que confiem em um app, afinal o usuário e o técnico irão se encontrar, precisamos também saber como será feita a monetização se será cobrada uma taxa dos técnicos ou se terá propagandas etc.
     Portanto, podemos criar um aplicativo simples que terá o cadastro de técnicos, de usuários e um campo para busca de técnicos com endereço próximo.
     E para medir a aceitação definimos caso o aplicativo tenha um número X de downloads por semana, o mesmo será feito com as próximas funcionalidades (feedback sobre o técnico, rankeamento de técnicos e clientes, busca por mapa, chat e etc.)
     Agora imagine se só testamos o conceito do aplicativo depois de feitas todas essas funcionalidades que com certeza demandam bastante tempo investido.
     Já o MLP significa Minimum Loveable Product ou, em português, Produto Mínimo Adorável (Encantador), que em resumo é o MVP, mas com alguns incrementos. O MLP consiste em tentar agregar algo também simples, também em um estado inicial, mas mais atrativo para o usuário ou cliente.
     Voltando ao nosso exemplo, além de termos os cadastros e a busca, já pensaríamos por exemplo em ter um bom layout e um bom visual, mesmo que ainda não sejam os finais, os mais trabalhados, mas que sejam bastante aceitáveis para os usuários e os técnicos, é basicamente fazer com que os usuários tenham a sensação de que o aplicativo já está mais próximo do final, mesmo com poucas funcionalidades.

     Segue uma imagem com um comparativo muito interessante entre os dois.
Comparação MVP e MLP

Ler

6 de março de 2018

SEO: Sitemap o que é e como fazer


    Para você que está desenvolvendo o trabalho de SEO este assunto é de grande importância, mesmo não sendo 100% garantido que se terá uma melhora tão relevante ela existe e é um assunto bem interessante.
    Sitemap é exatamente um mapa que irá direcionar os mecanismos de busca através do seu site. E é vantajoso de ser utilizado pelo fato de garantir que todas as páginas possam ser indexadas pelos buscadores, afinal ele terá um mapa do seu site.
    Existem várias formas de se utilizar o sitemap, uma delas é através de um arquivo xml. É um arquivo XML simples, que pode conter no máximo 50.000 URLs desde que 10MB.

    Esse arquivo deve seguir o seguinte padrão de tags:
<xml> Tag inicial do arquivo;
<urlset> Tag para indicar o início e fim de um grupo de URLs para serem rastreadas e indexadas;
<url> Tag para definir a url em si;
<loc> Localização da URL completa da página informada;

Também existem algumas tags opcionais que podem passar mais informações para os buscadores
<lastmod> Para indicar a data da última modificação da página;
<changefreq> Esta tag serve para sugerir aos robôs com qual frequência eles devem rastrear a página;
<priority> Serve para indicar o nível de prioridade da página com relação às outras especificadas na urlset.
     
    Uma outra opção é por arquivo TXT, que é ainda mais simples, mas também com menos opções de controle aos buscadores, a única coisa que se tem a fazer é listar as urls do site, uma em cada linha do arquivo.
    
    Lembrando que é importante utilizar as urls canônicas na listagem dos arquivos. Também vale a pena ver o que o próprio Google sugere com relação ao sitemap.

Ferramentas: 
    O Google fornece a ferramenta Google Site Map Generator que cria sitemaps.
    Também tem o site xml sitemaps que disponibiliza uma opção gratuita para criação de sitemaps de uma forma simples e intuitiva.
Ler

1 de março de 2018

SEO: Page Speed, o que é e para que serve


     O Google é quem nos fornece essa ferramenta tão boa chamada Page Speed, a função dela é mostrar pontos que podem ser melhorados na página para otimizar a velocidade principalmente no carregamento da mesma.
     Certo, mas o que uma ferramenta para otimizar o carregamento do site tem a ver com SEO? Tecnicamente tudo, isso por que o carregamento rápido tanto em dispositivos móveis quanto em computadores influenciam nos ranqueamentos.
     Seu uso é bastante simples, basta acessar o site https://developers.google.com/speed/pagespeed/insights/?hl=pt-BR digitar a url do seu site e clicar em analisar. A partir daí o a ferramenta vai te retornar uma pontuação para dispositivos móveis e outra para computadores, essa pontuação varia de 0 a 100, onde quanto maior melhor.
     Abaixo um exemplo onde coloquei o youtube para ser analisado.

Page Insights

Juntamente com a pontuação são exibidas dicas do que fazer para melhorá-la (se for o caso). Você pode conferir a lista completa de sugestões aqui https://developers.google.com/speed/docs/insights/rules.

Ler

26 de fevereiro de 2018

SPED: Conclusões


5. Conclusões

Tendo sidas finalizadas todas as pesquisas foi possível concluir que o SPED veio para facilitar a declaração de impostos de uma forma geral para ambos os lados, tanto para contribuintes quanto para o governo, na forma das secretarias da fazenda, RFB ou dos municípios que tem de processar todas essas informações.
O projeto SPED está ainda em fase de implementação pelo fato de serem vários projetos e ter o tempo de adaptação e obrigatoriedade de cada um deles. Mas já é possível notar como foi descrito, as vantagens que ele vem trazendo para o governo, contadores e também para o contribuinte. Para isso as três partes envolvidas estão tendo que modificar a postura principalmente na quantidade e qualidade de informações geradas, no caso dos contribuintes e contadores para poder passar a informação exata ao fisco e no caso do fisco para interpretar corretamente todo o montante de informações geradas pelos contribuintes podendo assim ter muito mais precisão dos valores geradores de recursos e em como e onde aplicar esses recursos da melhor forma, além de ser um ambiente muito mais seguro pois é totalmente digital e dependente de assinaturas digitais para autorização de transição de informações e muito mais ágil, não dependendo de esforço humano para interpretar os dados enviados pelos contribuintes, o que também contribui para a redução cada vez maior da sonegação de impostos.
Ler

23 de fevereiro de 2018

SPED: Comparativo antes e depois


4. Comparativo

Antes
Depois
Conferência manual
Auditoria eletrônica
Auditava o passado
Vê o presente e projeta o futuro
Atitude repressiva
Atitude preventiva
Isolada (esferas não se falavam)
Integrada
Por amostragem
Todas as operações
Fiscalização in loco (pessoalmente)
Fiscalização à distância
Provas em papel
Provas eletrônicas
Generalista
Especialista
Tabela 1 - Fonte Cunha, Alexandre 2016


Como cita, “[...] a Receita Federal possui um computador desenvolvido pela IBM, batizado de “T-REX” que, aliado a um software com inteligência artificial, consegue efetuar o cruzamento de diversas obrigações fiscais com extrema eficiência…” (Cunha, Alexandre, 2016).

Existem várias informações que são cruzadas para se ter a comparação do máximo de informações possíveis de cada contribuinte, como, por exemplo, os confrontos entre:
  1. SPED com o GIA (Guia de Informação e Apuração do ICMS).
  2. SPED com NF-e (Nota Fiscal eletrônica).
  3. SPED e Sintegra (Sistema Integrado de Informações sobre Operações Interestaduais com Mercadorias e Serviços).
  4. SPED com o ECF (Escrituração Contábil Fiscal).
  5. EFD Contribuições com DCTF (Declaração de Débitos e Créditos Tributários Federais).
O site Mastersaf faz um comparativo bastante interessante com vantagens e desvantagens que o SPED proporciona comparando com o que se tinha de informações anteriormente à sua implantação.
Algumas vantagens que o SPED gera:
  • Redução de custos com a dispensa de emissão e para o armazenamento de documentos em papel;
  • Redução de custos com a racionalização e simplificação das obrigações acessórias;
  • Possibilidade de troca de informações entre os próprios contribuintes a partir de um leiaute padrão;
  • Uniformização das informações que o contribuinte presta às diversas unidades federadas;
  • Redução do envolvimento involuntário em práticas fraudulentas;
  • Redução do tempo despendido com a presença de auditores fiscais nas instalações do contribuinte;
  • Simplificação e agilização dos procedimentos sujeitos ao controle da administração tributária (comércio exterior, regimes especiais e trânsito entre unidades da federação);
  • Fortalecimento do controle e da fiscalização por meio de intercâmbio de informações entre as administrações tributárias;
  • Rapidez no acesso às informações;
  • Eliminação do papel;
  • Aumento da produtividade do auditor através da eliminação dos passos para coleta dos arquivos;
  • Redução de custos administrativos;
  • Melhoria da qualidade da informação;
  • Possibilidade de cruzamento entre os dados contábeis e os fiscais;
  • Disponibilidade de cópias autênticas e válidas da escrituração para usos distintos e concomitantes;
  • Redução do “Custo Brasil”;
  • Aperfeiçoamento do combate à sonegação;
  • Preservação do meio ambiente pela redução do consumo de papel.
Desvantagens existentes antes do SPED:
  • Baixa produtividade na execução da auditoria;
  • Informações declaratórias não confiáveis;
  • Facilidade de simulação de transações comerciais;
  • Dificuldade na execução dos controles;
  • Falta de compatibilidade entre os dados econômico-fiscais dos contribuintes;
  • Indisponibilidade de informação das transações comerciais em tempo hábil;
  • Dificuldade de disponibilizar, compartilhar e trocar de informações;
  • Alto custo de impressão, manipulação e armazenamento de livros da escrituração comercial;
  • Dificuldade no cumprimento de obrigações acessórias;
  • Falta de padronização de obrigações acessórias entre os Estados/SRF;
  • Extravio de livros fiscais como instrumento para obstruir o desenvolvimento da ação fiscal;
  • Dificuldades em rastrear operações dissimuladas.
Além desses itens temos também o quesito simplificação que cada projeto traz onde em várias vezes uma única declaração ou documento substitui uma série de obrigações, como por exemplo a ECD.
“A ECD compreende a versão digital dos seguintes livros (Instrução normativa RFB 787/2007): (1) Livro Diário e seus auxiliares, se houver; (2) Registro de Entradas (compras); (3) Apuração do Lucro Real (LALUR); (4) Registro permanente de estoque, para as pessoas jurídicas que exercerem atividades de compra, venda, incorporação e contrução de imóveis, loteamento ou desmembramento de terrenos para venda; (5) Movimentação de combustíveis, a ser escriturado diariamente pelo posto revendedor.”
(Pohlmann, Marcelo Coletto, 2012, p.93.)
Ilustrando por exemplo o projeto e-Social que sozinho substitui 15 declarações obrigatórias. São elas:
  • GFIP -  Guia de Recolhimento do FGTS e de Informações à Previdência Social.
  • CAGED - Cadastro Geral de Empregados e Desempregados para controlar as admissões e demissões de empregados sob o regime da CLT.
  • RAIS - Relação Anual de Informações Sociais.
  • LRE -  Livro de Registro de Empregados.
  • CAT - Comunicação de Acidente de Trabalho.
  • CD -  Comunicação de Dispensa.
  • CTPS – Carteira de Trabalho e Previdência Social.
  • PPP - Perfil Profissiográfico Previdenciário.
  • DIRF - Declaração do Imposto de Renda Retido na Fonte.
  • DCTF - Declaração de Débitos e Créditos Tributários Federais.
  • QHT – Quadro de Horário de Trabalho.
  • MANAD – Manual Normativo de Arquivos Digitais. 
  • Folha de pagamento.
  • GRF – Guia de Recolhimento do FGTS.
  • GPS – Guia da Previdência Social.
Para isso os profissionais de todas as áreas relacionadas ao SPED estão tendo que se atualizar e ter conhecimentos de informática, sejam os ligados às empresas contribuintes, os ligados à contabilidade ou em algumas vezes o próprio contribuinte.
Ler

21 de fevereiro de 2018

Sped: Obrigatoriedade aos contribuintes


3. Obrigatoriedade aos contribuintes

Como o SPED é composto por vários projetos cada um tem sua obrigatoriedade e periodicidade, como por exemplo os projetos EFD contribuições que tem periodicidade mensal e deve ser entregue até o dia 25 de cada mês e a EFD ICMS IPI é obrigatória, desde 1º de janeiro de 2009, para todos os contribuintes do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS e/ou do Imposto sobre Produtos Industrializados - IPI.

Em vários casos a Sefaz estabelece prazos progressivos, com o intuito de minimizar os impactos gerados pelos programas como por exemplo o CT-e que teve os seguintes prazos definidos pelo ajuste SINIEF nº 09, 25 de outubro de 2007:

        I - 1º de dezembro de 2012, para os contribuintes do modal:
                a) rodoviário relacionados no Anexo Único;
                b) dutoviário;
                c) aéreo;
                d) ferroviário;

         II - 1º de março de 2013, para os contribuintes do modal aquaviário;

         III - 1º de agosto de 2013, para os contribuintes do modal rodoviário, cadastrados com regime de apuração normal;

         IV - 1º de dezembro de 2013, para os contribuintes:
                 a) do modal rodoviário, optantes pelo regime do Simples Nacional;
                 b) cadastrados como operadores no sistema Multimodal de Cargas.

Ou como o projeto e-Financeira que foi afixado pela Instrução Normativa RFB nº 1571, de 02 de julho de 2015 que define a obrigatoriedade de prestação de informações que se relacionam com operações financeiras de interesse da RFB (Receita Federal do Brasil).

Grande parte dos atingidos por essa obrigatoriedade são as seguradoras e as financiadoras. Como veremos abaixo todas as entidades que fazem parte desse projeto como declarantes.

I - As pessoas jurídicas:

a) autorizadas a estruturar e comercializar planos de benefícios de previdência complementar;
b) autorizadas a instituir e administrar Fundos de Aposentadoria Programada Individual (Fapi); ou
c) que tenham como atividade principal ou acessória a captação, intermediação ou aplicação de recursos financeiros próprios ou de terceiros, incluídas as operações de consórcio, em moeda nacional ou estrangeira, ou a custódia de valor de propriedade de terceiros; e

II - As sociedades seguradoras autorizadas a estruturar e comercializar planos de seguros de pessoas.

Portanto cada projeto englobado pelo SPED deve ser analisado pelo contribuinte no quesito obrigatoriedade dependendo de qual projeto ele se enquadre. Ressaltando que o mesmo pode se enquadrar em mais de um projeto, tendo de seguir a mais de uma obrigatoriedade de declaração.
Ler

19 de fevereiro de 2018

SPED: Descrição dos projetos


O SPED é constituído por vários projetos que trabalham juntos na forma de um complementar o outro, com isso um grande número de informações contábeis e fiscais podem ser analisadas e comparadas.
“[...] é composto por três elementos básicos: Nota Fiscal Eletrônica (NF-e), que substitui as notas fiscais mercantis (Modelo 1 e 1A); Escrituração Contábil Digital (ECD), que é a entrega de livros contábeis em meio eletrônico; e a Escrituração Fiscal Digital (EFD), que é a entrega de livros fiscais em meio eletrônico.”
(DUARTE, ROBERTO DIAS, 2009, p. 247).

Segue abaixo uma imagem demonstrando em separado o SPED Fiscal e o SPED Contábil.
SPED
Fonte: Gaspar, Elizabeth Freire 2012.
Um dos mais conhecidos projetos participantes do SPED é a Nota Fiscal Eletrônica (NF-e) que foi instituído pelo Ajuste SINIEF 7, de 30 de setembro de 2005, que em sua cláusula primeira dizia:
Cláusula primeira: Fica instituída a Nota Fiscal Eletrônica - NF-e, modelo 55, que poderá ser utilizada pelos contribuintes do Imposto sobre Produtos Industrializados - IPI ou Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre a Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS em substituição:
I - À Nota Fiscal, modelo 1 ou 1-A;
II - À Nota Fiscal de Produtor, modelo 4.
III - REVOGADO
IV – REVOGADO

1º Considera-se Nota Fiscal Eletrônica - NF-e o documento emitido e armazenado eletronicamente, de existência apenas digital, com o intuito de documentar operações e prestações, cuja validade jurídica é garantida pela assinatura digital do emitente e autorização de uso pela administração tributária da unidade federada do contribuinte, antes da ocorrência do fato gerador.
2º Ficam as unidades federadas autorizadas a estabelecer a obrigatoriedade da utilização da NF-e, a qual será fixada por intermédio de Protocolo ICMS, o qual será dispensado:
I - Na hipótese de contribuinte inscrito no cadastro do ICMS de uma única unidade federada;
II - A partir de 1º de dezembro de 2010.
3º Para fixação da obrigatoriedade de que trata o protocolo previsto no § 2º, as unidades federadas poderão utilizar critérios relacionados à receita de vendas e serviços dos contribuintes, atividade econômica ou natureza da operação por eles exercida.
4º REVOGADO
5º A NF-e poderá ser utilizada em substituição à Nota Fiscal de Produtor, modelo 4, somente pelos contribuintes que possuem Inscrição Estadual.
6º REVOGADO

Como cita a Vers Contabilidade:
“Uma vez que substitui arquivos em papel por versões digitais, o SPED reduz os custos de movimentação, de busca e de armazenamento de documentos. Além disso, o sistema simplifica a administração tributária da sua empresa na medida em que padroniza as informações prestadas ao governo.”
(VIGNOLI, SÉRGIO AUGUSTO CARVALHO, 2016).

E ainda dentro do projeto EFD, existem as ramificações EFD ICMS IPI que tem como objetivo tratar das tributações estaduais de ICMS e de IPI e EFD Contribuições que trata dos impostos federais de PIS e COFINS.
Como é descrito no próprio site da RFB o EFD ICMS:
“A Escrituração Fiscal Digital - EFD é um arquivo digital, que se constitui de um conjunto de escriturações de documentos fiscais e de outras informações de interesse dos Fiscos das unidades federadas e da Secretaria da Receita Federal do Brasil, bem como de registros de apuração de impostos referentes às operações e prestações praticadas pelo contribuinte.
Este arquivo deverá ser assinado digitalmente e transmitido, via Internet, ao ambiente Sped. ”
                                    (FERREIRA, ALEXANDRE DOS SANTOS).

Enquanto o EFD Contribuições:
“A EFD-Contribuições trata de arquivo digital instituído no Sistema Público de Escrituração Digital – SPED, a ser utilizado pelas pessoas jurídicas de direito privado na escrituração da Contribuição para o PIS/Pasep e da Cofins, nos regimes de apuração não-cumulativo e/ou cumulativo, com base no conjunto de documentos e operações representativos das receitas auferidas, bem como dos custos, despesas, encargos e aquisições geradores de créditos da não cumulatividade. ”
                                    (FERREIRA, ALEXANDRE DOS SANTOS).

O e-Financeira é um pouco menor do que alguns outros projetos no quesito quantidade de contribuintes atingidos, foi instituído pela Instrução Normativa RFB nº 1571, de 02 de julho de 2015 e funciona da seguinte maneira:
Art. 2º As informações serão prestadas mediante apresentação da e-Financeira, constituída por um conjunto de arquivos digitais referentes a cadastro, abertura, fechamento e auxiliares, e pelo módulo de operações financeiras.
Art. 3º A e-Financeira emitida de forma eletrônica deverá ser assinada digitalmente pelo representante legal da empresa ou procurador constituído nos termos da Instrução Normativa RFB nº 944, de 29 de maio de 2009, utilizando-se de certificado digital válido, emitido por entidade credenciada pela Infraestrutura de Chaves Públicas Brasileira (ICP-Brasil), a fim de garantir a autoria do documento digital.
Parágrafo único. A e-Financeira deverá ser transmitida ao ambiente do Sistema Público de Escrituração Digital (SPED) pelas pessoas jurídicas obrigadas a adotá-la, nos termos desta Instrução Normativa.

Enumerando os outros projetos que resultam no projeto final SPED, são eles:
1.   CT-e (Conhecimento de Transporte eletrônico), que substitui os documentos (Nota Fiscal de Serviço de Transporte, Conhecimento de Transporte Rodoviário de Cargas, Conhecimento Aéreo, Conhecimento de Transporte Ferroviário de Cargas etc.)
2.    ECF (Escrituração Contábil Fiscal)
3.    EFD-Reinf (Escrituração Fiscal Digital de Retenções e Outras Informações Fiscais)
4.    MDF-e (Manifesto Eletrônico de Documentos Fiscais)
5.    NFC-e (Nota Fiscal de Consumidor Eletrônica)
6.    NFS-e (Nota Fiscal de Serviços Eletrônica)
7.    eSocial, que é o mais recente adicionado e está entrando em fase de produção este ano de 2017.

O SPED foi projetado seguindo alguns conceitos e regras anteriormente definidos como cita:
“A era digital e a modernização tecnológica dos órgãos governamentais estreitou muito a relação fisco x contribuinte e, como a Receita Federal do Brasil já possuía expertise no cruzamento de dados, com a IN 86 e o MANAD, o SPED tornou mais factível e mais fácil implantação.”
(Cunha, Alexandre, 2015).

Tem como principal função integrar de forma mais rápida e fácil entre os órgãos fiscalizadores e os contribuintes padronizando informações contábeis.
Para isso o contribuinte deve gerar um arquivo seguindo um padrão definido pela Receita Federal e enviá-lo à mesma, que para auxiliar o contribuinte criou um programa validador, que como o próprio nome diz, realiza a validação de todas as informações constantes no arquivo antes de ser enviado à Receita, como explica "[...] gerado um arquivo, que será "submetido" ao validador do projeto Sped, conhecido como PVA e, a partir dele, os dados seguem para o ambiente do projeto Sped." (Nascimento, Geuma C., 2013).
Portanto é importante que o contribuinte tenha um bom software de gestão que possibilite de forma fácil a geração dos arquivos necessários do SPED, registrando todas as movimentações de entrada como compra de produtos, retorno de remessa para conserto etc. e movimentações de saída como vendas de produtos, devoluções de compras, envio de produtos para conserto etc.
“O SPED está fazendo com que os profissionais contábeis precisem se organizar e criar processos que auxiliem as empresas a se encaixar de forma correta nas exigências da escrituração digital.
Para que a empresa se adapte bem ao SPED, é importante que ela busque softwares que estejam plenamente adequados à legislação, de forma que o conteúdo seja validado de forma consistente e os arquivos entregues de maneira correta. ”
(Maluza, Sidnei)

Segue abaixo uma imagem ilustrando como funciona o SPED com relação à declaração de impostos na EFD.
Separação declaração de impostos EFD

Fonte: Costa, Angelo, 2015
Ler